Domain krankentageld-experte.de kaufen?
Wir ziehen mit dem Projekt
krankentageld-experte.de um.
Sind Sie am Kauf der Domain
krankentageld-experte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain krankentageld-experte.de kaufen?
Kann man durch das Hineinschauen in ein Lichtwellenleiterkabel blind werden?
Nein, das Hineinschauen in ein Lichtwellenleiterkabel kann nicht zu Blindheit führen. Lichtwellenleiterkabel verwenden Lichtsignale, die in Glasfasern übertragen werden, und diese sind für das menschliche Auge unsichtbar. Es besteht also keine Gefahr für die Augen, wenn man in ein Lichtwellenleiterkabel schaut. **
Wie können Berufstätige ihren finanziellen Schutz und ihre Absicherung im Falle einer Krankheit oder Arbeitsunfähigkeit gewährleisten?
Berufstätige können ihren finanziellen Schutz durch den Abschluss einer Berufsunfähigkeitsversicherung sicherstellen. Zudem ist es ratsam, eine Krankentagegeldversicherung abzuschließen, um im Falle einer Krankheit weiterhin Einkommen zu erhalten. Eine private Krankenversicherung kann ebenfalls helfen, die Kosten im Krankheitsfall abzudecken und die medizinische Versorgung zu gewährleisten. **

Ähnliche Suchbegriffe für Lichtwellenleiterkabel
Top-Angebote
Produkte zum Begriff Lichtwellenleiterkabel:
-
Welche Versicherung bei Arbeitsunfähigkeit?
Welche Versicherung bei Arbeitsunfähigkeit? Wenn du aufgrund von Krankheit oder Unfall arbeitsunfähig wirst, kann eine private Berufsunfähigkeitsversicherung eine wichtige Absicherung bieten. Diese zahlt dir eine monatliche Rente, wenn du deinen Beruf nicht mehr ausüben kannst. Alternativ gibt es auch die Möglichkeit, sich über die gesetzliche Rentenversicherung abzusichern. Hierfür musst du jedoch bestimmte Voraussetzungen erfüllen und es kann zu finanziellen Einbußen kommen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und individuell beraten zu lassen, um im Fall der Arbeitsunfähigkeit optimal abgesichert zu sein. **
-
Was für Leistungen werden von einer Versicherung im Falle eines Unfalls oder einer Krankheit abgedeckt?
Eine Versicherung deckt in der Regel die Kosten für medizinische Behandlungen, Arzneimittel und Krankenhausaufenthalte im Falle einer Krankheit oder eines Unfalls ab. Zudem können auch Rehabilitationsmaßnahmen, physiotherapeutische Behandlungen und psychologische Betreuung von der Versicherung übernommen werden. Je nach Vertrag können auch Leistungen wie Krankentagegeld, Invaliditätsrente oder Todesfallleistungen abgedeckt sein. **
-
Was sind die typischen Leistungen, die eine Versicherung bei einem Unfall oder einer Krankheit bietet?
Eine Versicherung bietet typischerweise finanzielle Unterstützung bei Unfällen oder Krankheiten, indem sie die Kosten für medizinische Behandlungen, Arzneimittel und Krankenhausaufenthalte übernimmt. Zudem kann sie auch Einkommensersatzleistungen wie Krankengeld oder Invaliditätsrente zahlen. Darüber hinaus bieten Versicherungen oft auch Unterstützung bei der Organisation von Rehabilitationsmaßnahmen und der Wiedereingliederung ins Berufsleben. **
-
Welche Versicherung zahlt bei Krankheit?
Die Krankenversicherung zahlt bei Krankheit. Sie übernimmt die Kosten für Arztbesuche, Medikamente, Krankenhausaufenthalte und weitere medizinische Leistungen. Es gibt verschiedene Arten von Krankenversicherungen, darunter die gesetzliche Krankenversicherung (GKV) und die private Krankenversicherung (PKV). Die GKV ist für die meisten Menschen in Deutschland verpflichtend, während die PKV eine freiwillige Absicherung darstellt. Welche Versicherung im Einzelfall zahlt, hängt also davon ab, ob man gesetzlich oder privat versichert ist. **
Wie können Arbeitnehmer ihre Arbeitskraft am besten absichern, um finanziellen Schutz im Falle von Krankheit oder Arbeitsunfähigkeit zu gewährleisten?
Arbeitnehmer können ihre Arbeitskraft am besten durch den Abschluss einer Berufsunfähigkeitsversicherung absichern, um im Falle von Krankheit oder Arbeitsunfähigkeit finanziell abgesichert zu sein. Zudem ist es ratsam, regelmäßig Rücklagen zu bilden, um im Notfall finanziell abgesichert zu sein. Zusätzlich können Arbeitnehmer auch von ihrem Arbeitgeber angebotene Zusatzleistungen wie eine betriebliche Krankenversicherung oder eine betriebliche Altersvorsorge in Anspruch nehmen. **
Was sind die üblichen Leistungen, die eine Versicherung im Falle eines Unfalls oder einer Krankheit abdeckt?
Eine Versicherung deckt in der Regel die Kosten für ärztliche Behandlungen, Medikamente und Krankenhausaufenthalte im Falle einer Krankheit oder eines Unfalls ab. Zudem werden oft auch Rehabilitationsmaßnahmen, Physiotherapie und Hilfsmittel wie Prothesen oder Rollstühle übernommen. Darüber hinaus können auch Leistungen wie Krankentagegeld, Unfallrente oder Invaliditätsleistungen vereinbart werden. **
Top-Angebote
Produkte zum Begriff Lichtwellenleiterkabel:
-
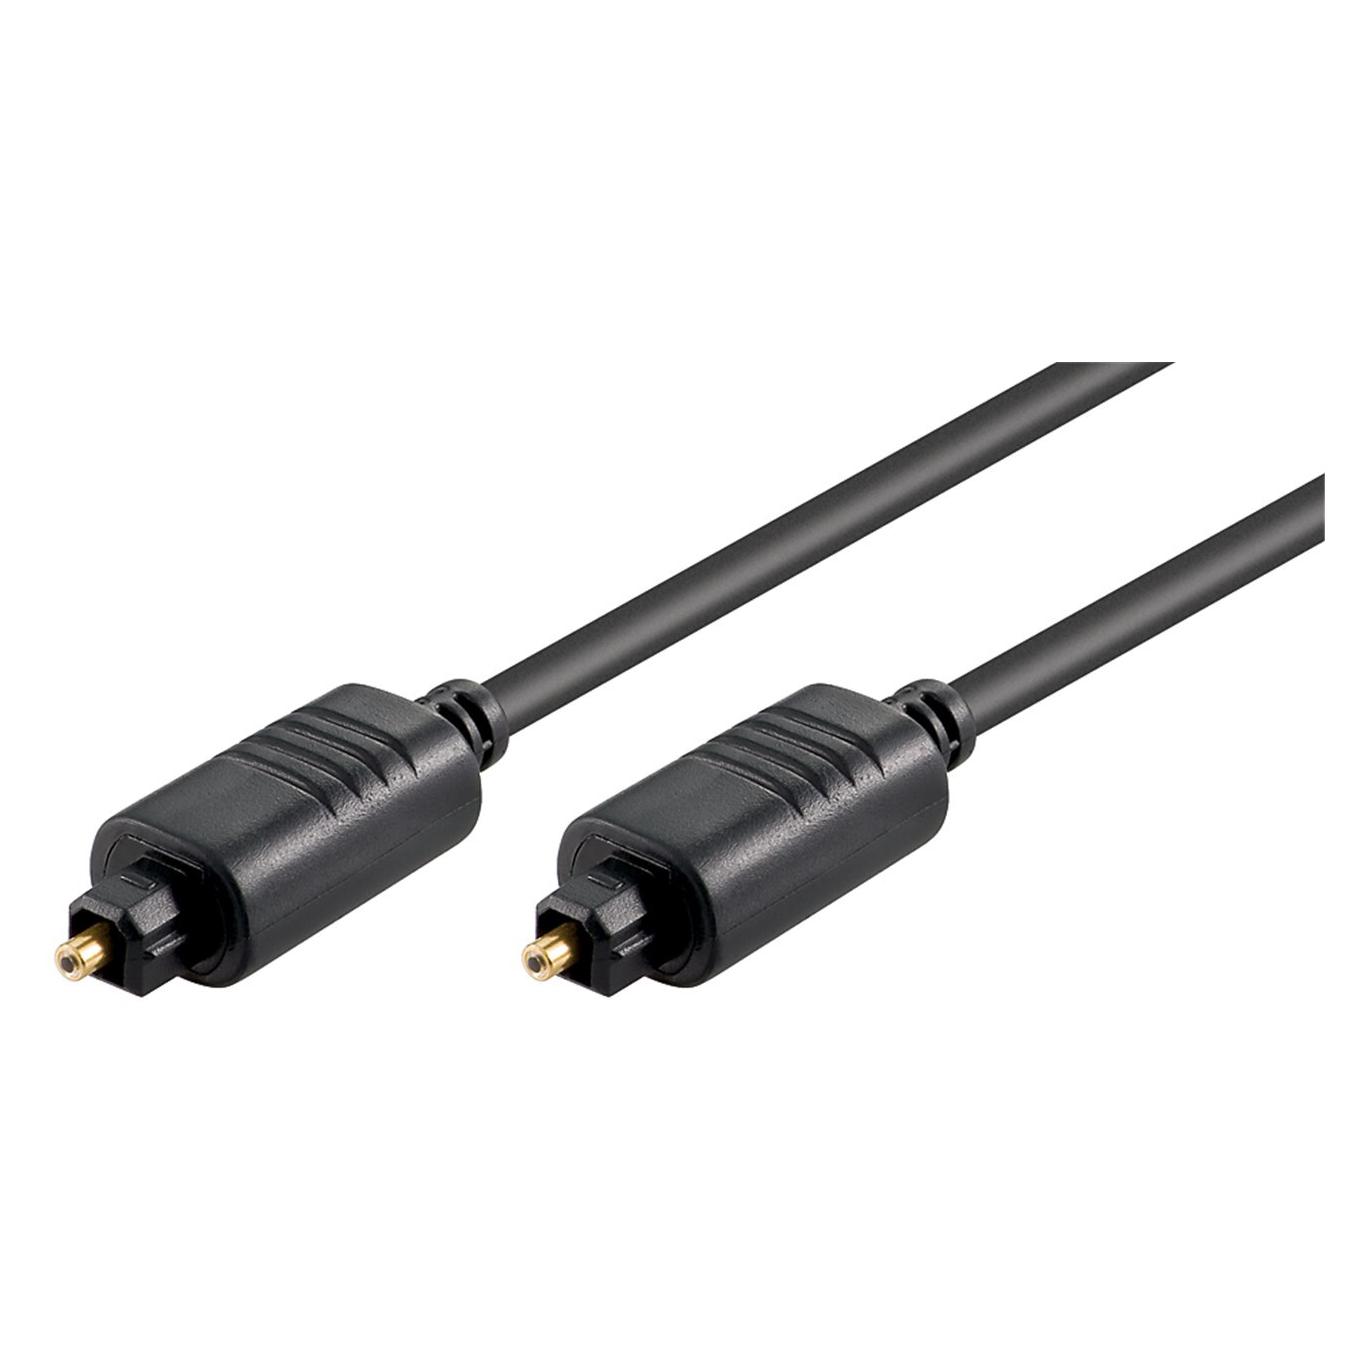
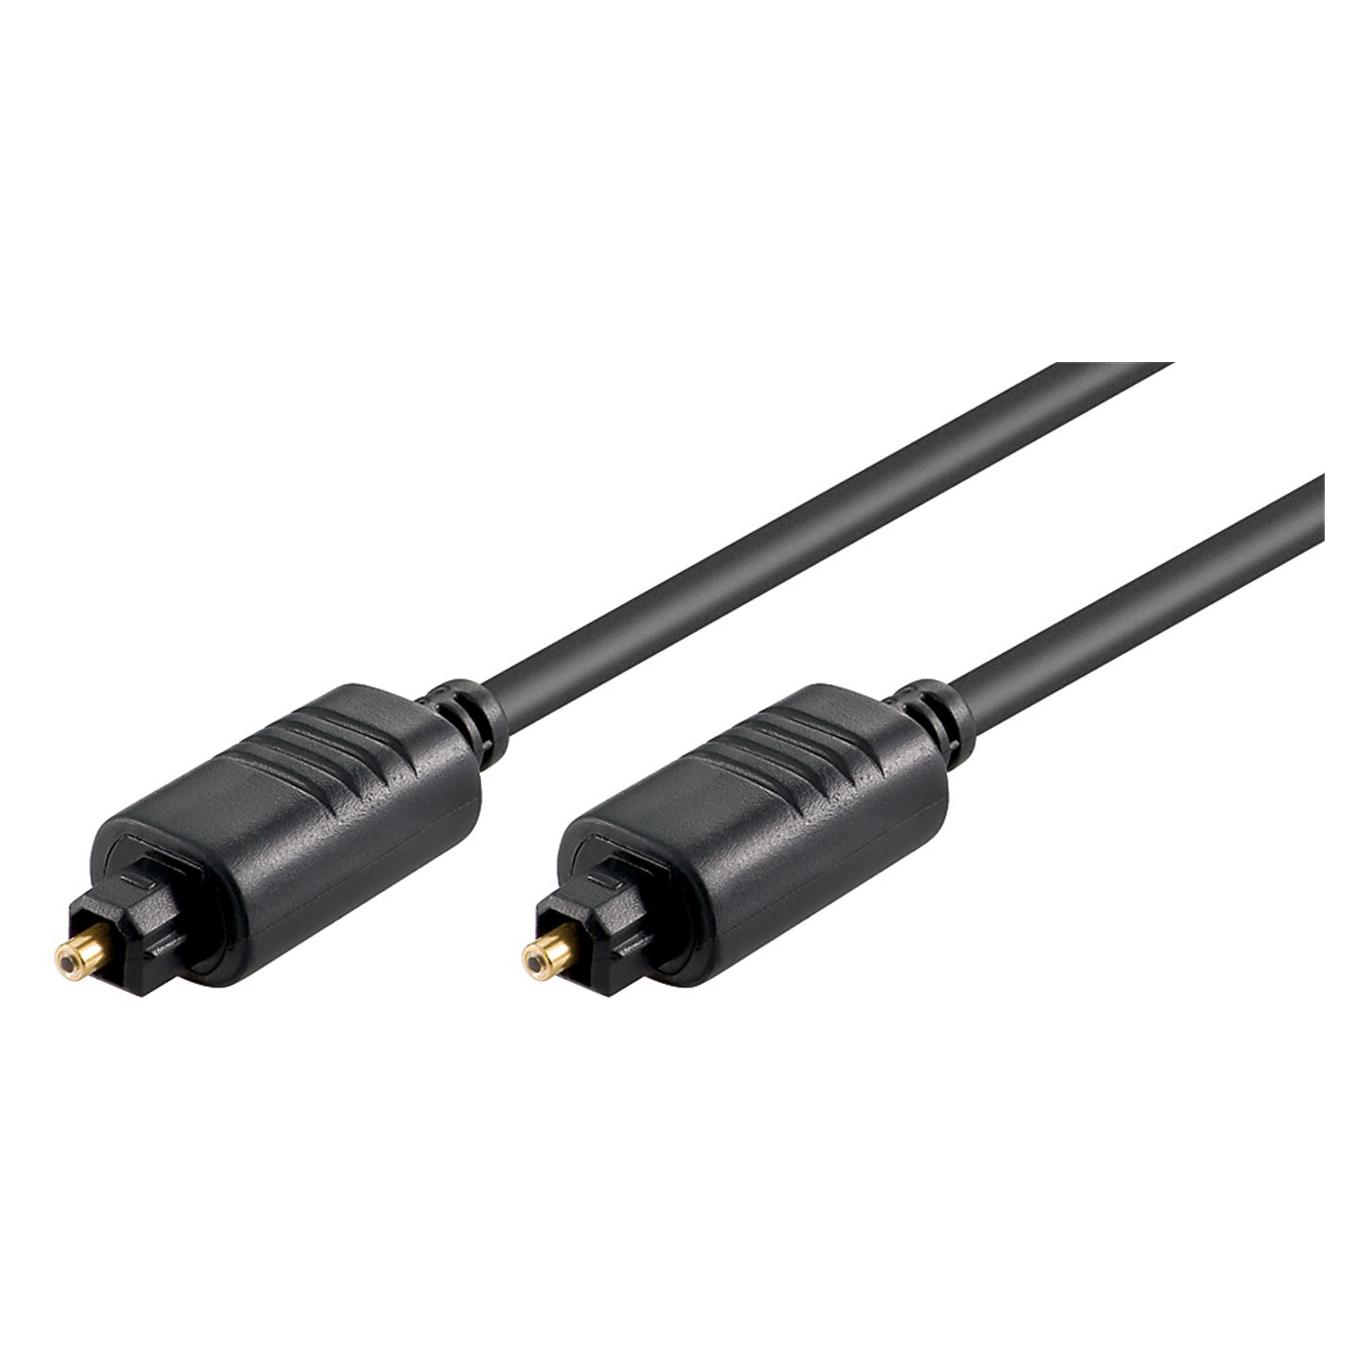
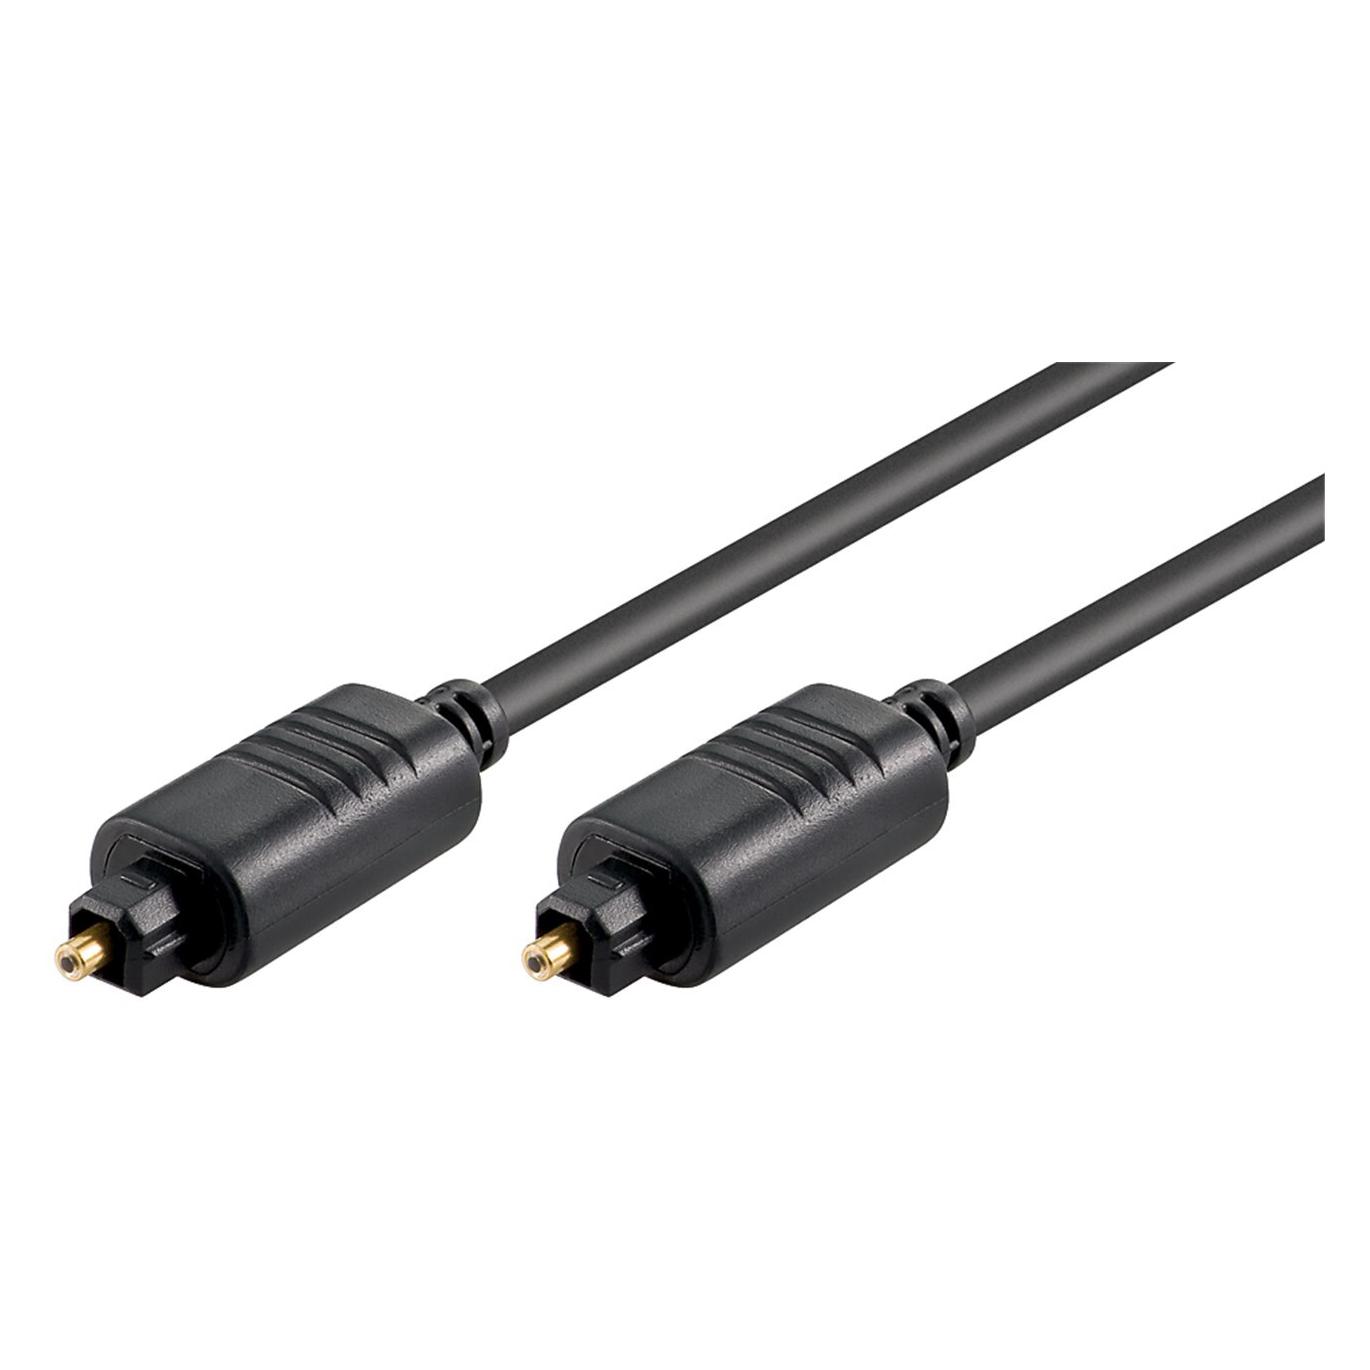
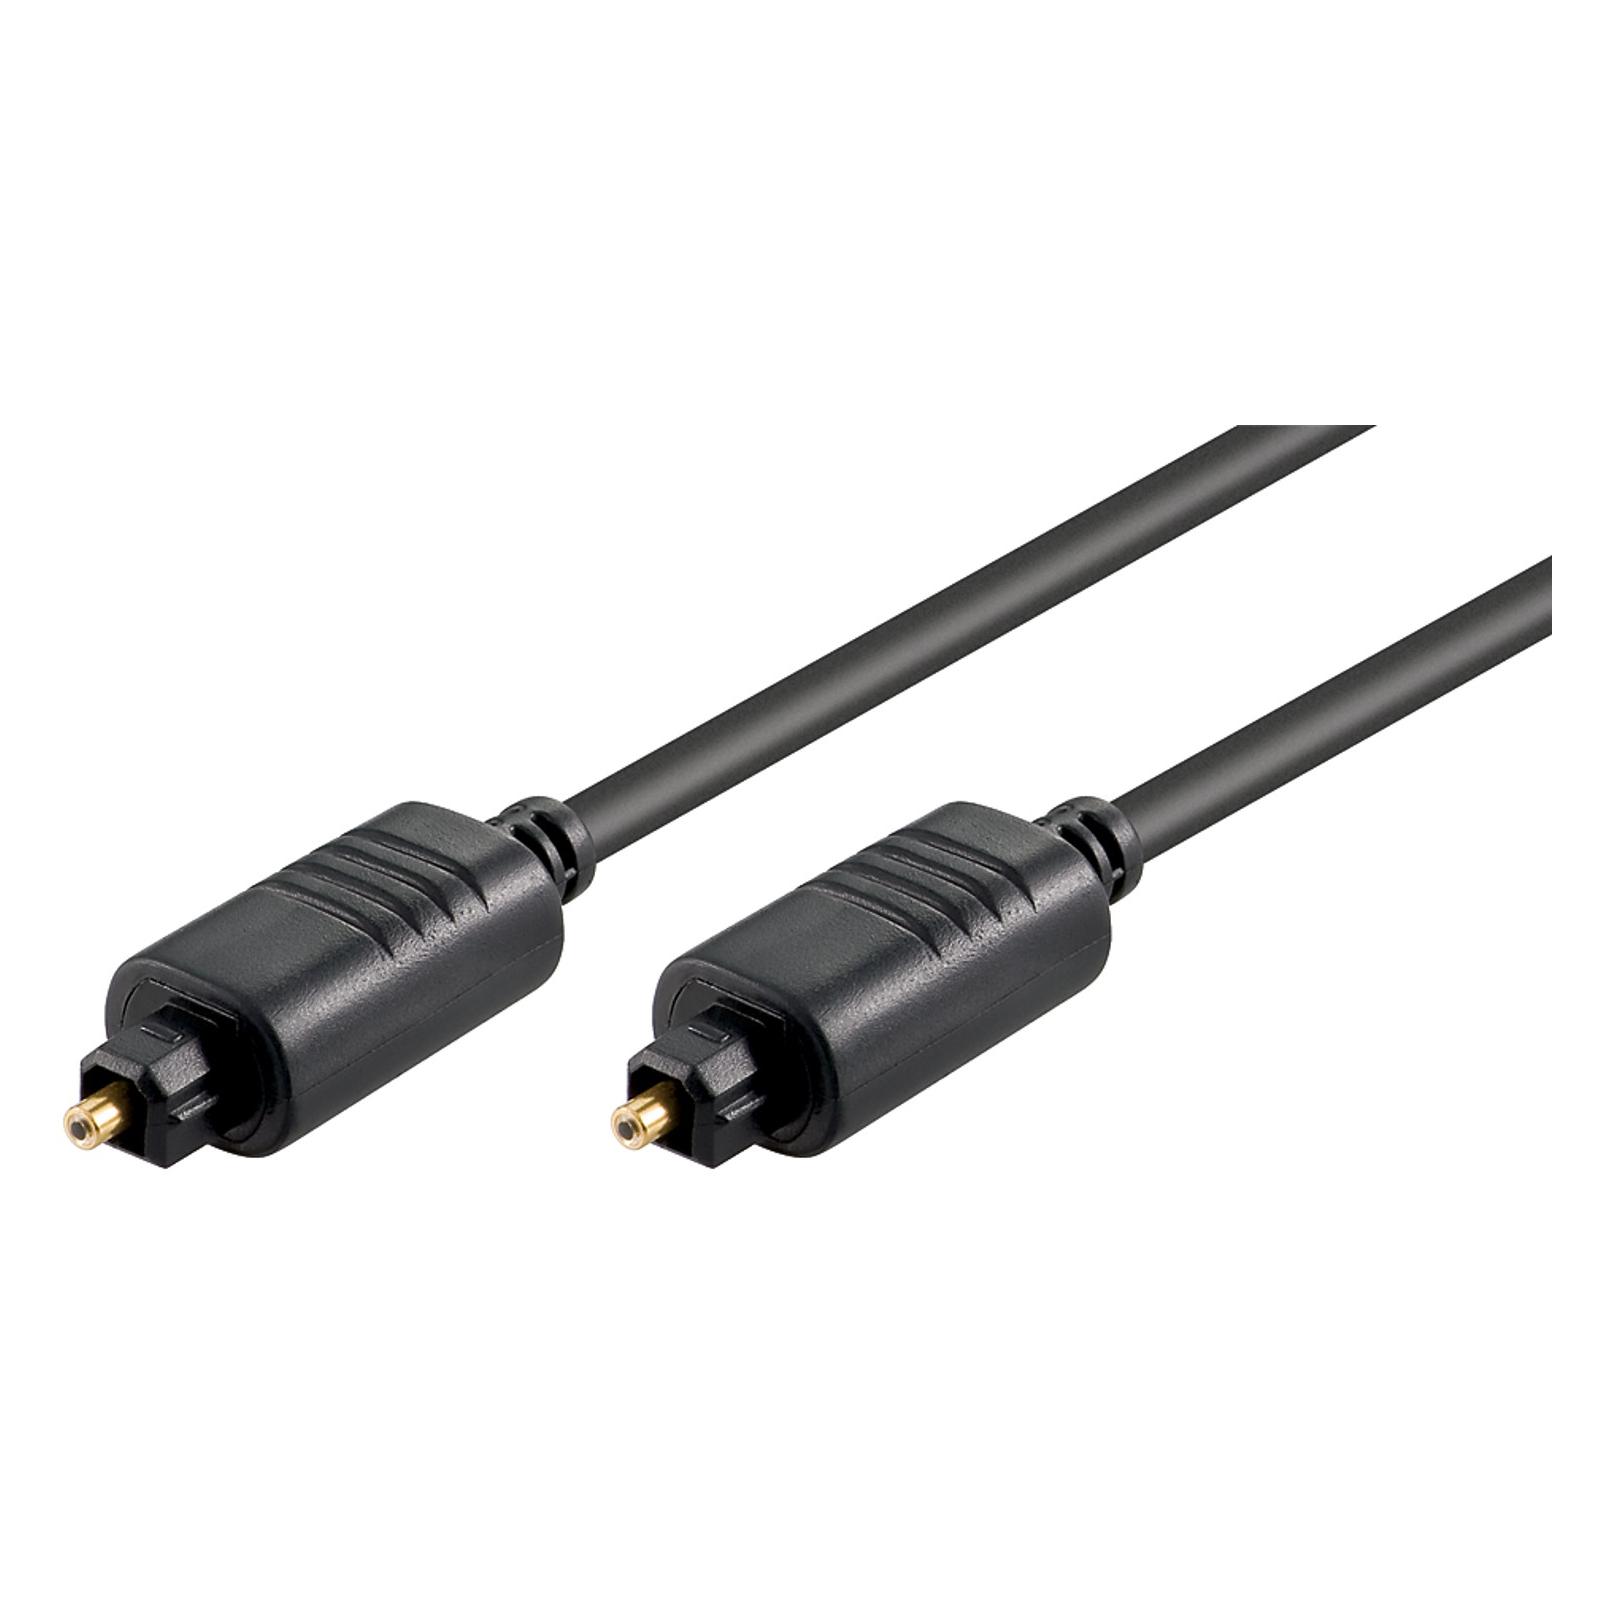
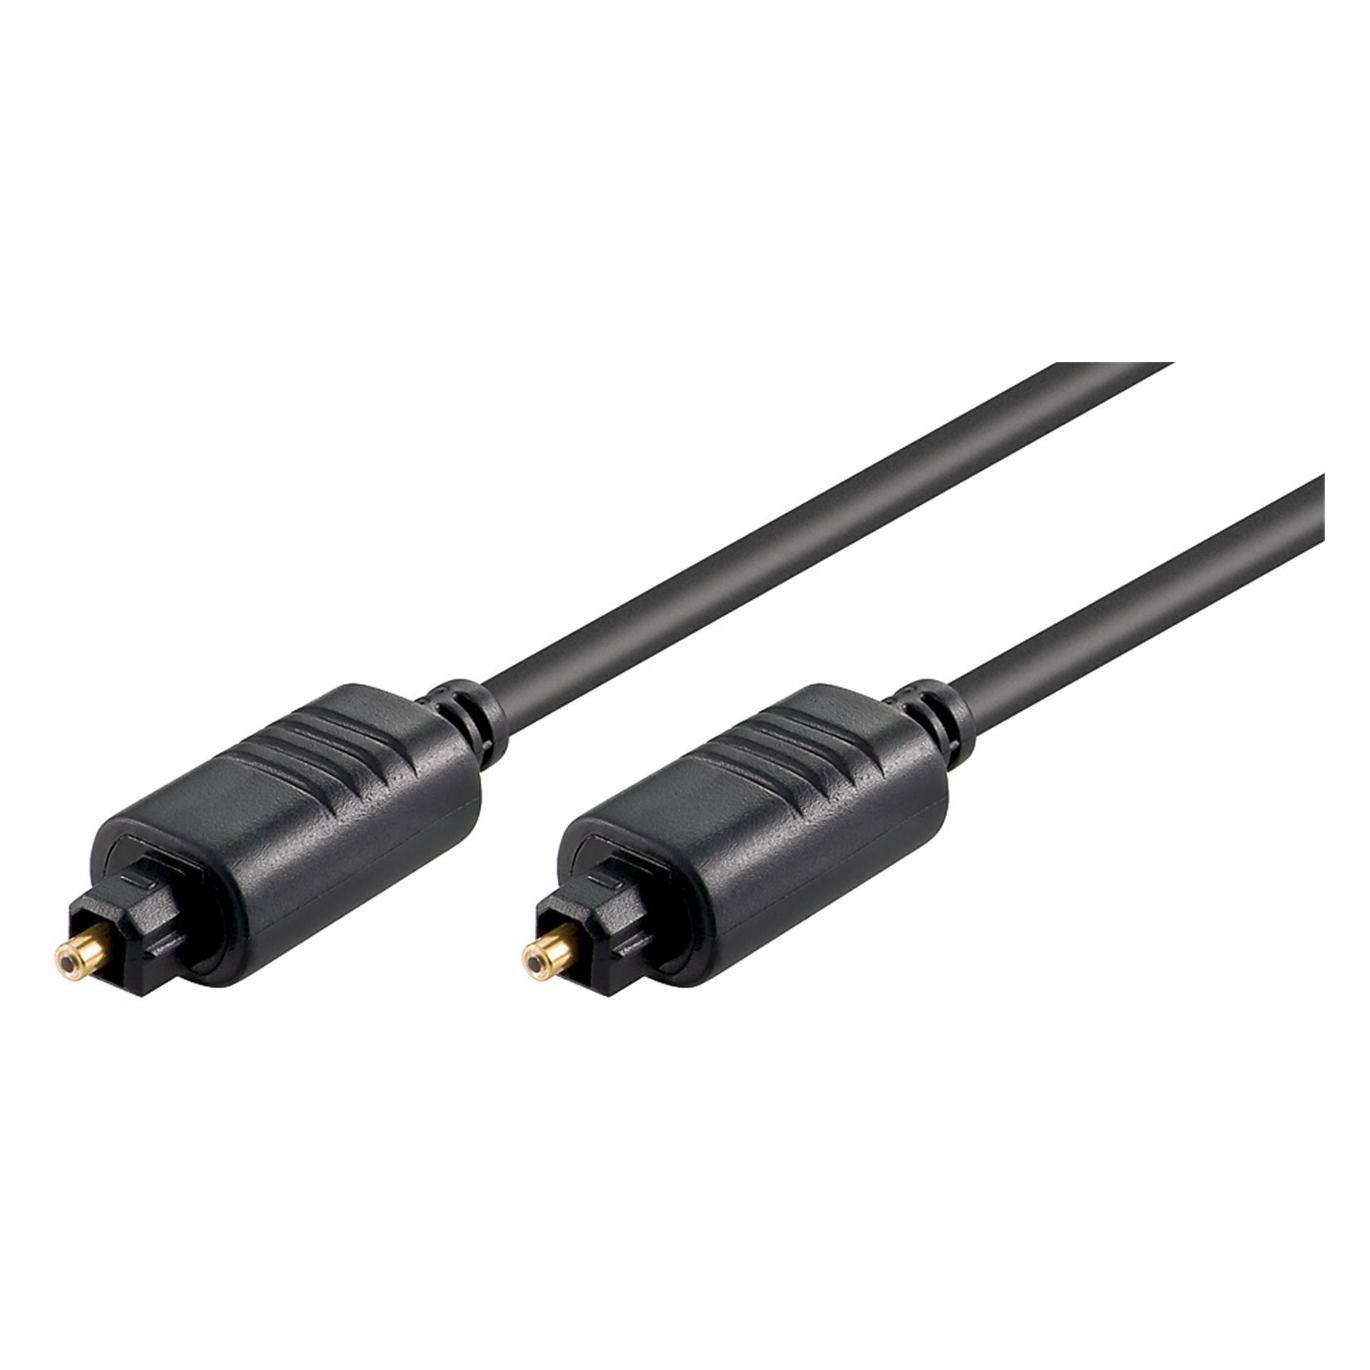
Optisches Toslink Lichtwellenleiterkabel 2,2 mm Länge 1,5mBeschreibung Hochwertiges Lichtwellenleiterkabel! Das digitale, optische Kabel überzeugt durch die hochwertige Ausführung und Flexibilität des Kabels. Das 1,5m lange Kabel ist optimal zur Verbindung von Geräten mit optischen, digitalen Ein- und Ausgängen wie zum Beispiel: DVD-, CD- und Mini Disc Player, DVD- und Festplatten-Recorder, Sat-Receiver, sowie Surround - Anlagen geeignet. Ein Lichtwellenleiterkabel mit einer Länge von 1,5 m ist im Lieferumfang enthalten! Details • Optisches Toslink Lichtwellenleiterkabel • Länge in m: 1,50 • Durchmesser in mm: 2,2 • Anschluss: 2x Optisch • Farbe: Schwarz Optisches Toslink Lichtwellenleiterkabel Länge in m: 1,50 Durchmesser in mm: 2,2 Anschluss: 2x Optisch Farbe: Schwarz3,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Kann man durch das Hineinschauen in ein Lichtwellenleiterkabel blind werden?
Nein, das Hineinschauen in ein Lichtwellenleiterkabel kann nicht zu Blindheit führen. Lichtwellenleiterkabel verwenden Lichtsignale, die in Glasfasern übertragen werden, und diese sind für das menschliche Auge unsichtbar. Es besteht also keine Gefahr für die Augen, wenn man in ein Lichtwellenleiterkabel schaut. **
-
Wie können Berufstätige ihren finanziellen Schutz und ihre Absicherung im Falle einer Krankheit oder Arbeitsunfähigkeit gewährleisten?
Berufstätige können ihren finanziellen Schutz durch den Abschluss einer Berufsunfähigkeitsversicherung sicherstellen. Zudem ist es ratsam, eine Krankentagegeldversicherung abzuschließen, um im Falle einer Krankheit weiterhin Einkommen zu erhalten. Eine private Krankenversicherung kann ebenfalls helfen, die Kosten im Krankheitsfall abzudecken und die medizinische Versorgung zu gewährleisten. **
-
Welche Versicherung bei Arbeitsunfähigkeit?
Welche Versicherung bei Arbeitsunfähigkeit? Wenn du aufgrund von Krankheit oder Unfall arbeitsunfähig wirst, kann eine private Berufsunfähigkeitsversicherung eine wichtige Absicherung bieten. Diese zahlt dir eine monatliche Rente, wenn du deinen Beruf nicht mehr ausüben kannst. Alternativ gibt es auch die Möglichkeit, sich über die gesetzliche Rentenversicherung abzusichern. Hierfür musst du jedoch bestimmte Voraussetzungen erfüllen und es kann zu finanziellen Einbußen kommen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und individuell beraten zu lassen, um im Fall der Arbeitsunfähigkeit optimal abgesichert zu sein. **
-
Was für Leistungen werden von einer Versicherung im Falle eines Unfalls oder einer Krankheit abgedeckt?
Eine Versicherung deckt in der Regel die Kosten für medizinische Behandlungen, Arzneimittel und Krankenhausaufenthalte im Falle einer Krankheit oder eines Unfalls ab. Zudem können auch Rehabilitationsmaßnahmen, physiotherapeutische Behandlungen und psychologische Betreuung von der Versicherung übernommen werden. Je nach Vertrag können auch Leistungen wie Krankentagegeld, Invaliditätsrente oder Todesfallleistungen abgedeckt sein. **
Ähnliche Suchbegriffe für Lichtwellenleiterkabel
-
Was sind die typischen Leistungen, die eine Versicherung bei einem Unfall oder einer Krankheit bietet?
Eine Versicherung bietet typischerweise finanzielle Unterstützung bei Unfällen oder Krankheiten, indem sie die Kosten für medizinische Behandlungen, Arzneimittel und Krankenhausaufenthalte übernimmt. Zudem kann sie auch Einkommensersatzleistungen wie Krankengeld oder Invaliditätsrente zahlen. Darüber hinaus bieten Versicherungen oft auch Unterstützung bei der Organisation von Rehabilitationsmaßnahmen und der Wiedereingliederung ins Berufsleben. **
-
Welche Versicherung zahlt bei Krankheit?
Die Krankenversicherung zahlt bei Krankheit. Sie übernimmt die Kosten für Arztbesuche, Medikamente, Krankenhausaufenthalte und weitere medizinische Leistungen. Es gibt verschiedene Arten von Krankenversicherungen, darunter die gesetzliche Krankenversicherung (GKV) und die private Krankenversicherung (PKV). Die GKV ist für die meisten Menschen in Deutschland verpflichtend, während die PKV eine freiwillige Absicherung darstellt. Welche Versicherung im Einzelfall zahlt, hängt also davon ab, ob man gesetzlich oder privat versichert ist. **
-
Wie können Arbeitnehmer ihre Arbeitskraft am besten absichern, um finanziellen Schutz im Falle von Krankheit oder Arbeitsunfähigkeit zu gewährleisten?
Arbeitnehmer können ihre Arbeitskraft am besten durch den Abschluss einer Berufsunfähigkeitsversicherung absichern, um im Falle von Krankheit oder Arbeitsunfähigkeit finanziell abgesichert zu sein. Zudem ist es ratsam, regelmäßig Rücklagen zu bilden, um im Notfall finanziell abgesichert zu sein. Zusätzlich können Arbeitnehmer auch von ihrem Arbeitgeber angebotene Zusatzleistungen wie eine betriebliche Krankenversicherung oder eine betriebliche Altersvorsorge in Anspruch nehmen. **
-
Was sind die üblichen Leistungen, die eine Versicherung im Falle eines Unfalls oder einer Krankheit abdeckt?
Eine Versicherung deckt in der Regel die Kosten für ärztliche Behandlungen, Medikamente und Krankenhausaufenthalte im Falle einer Krankheit oder eines Unfalls ab. Zudem werden oft auch Rehabilitationsmaßnahmen, Physiotherapie und Hilfsmittel wie Prothesen oder Rollstühle übernommen. Darüber hinaus können auch Leistungen wie Krankentagegeld, Unfallrente oder Invaliditätsleistungen vereinbart werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.