Domain krankentageld-experte.de kaufen?
Wir ziehen mit dem Projekt
krankentageld-experte.de um.
Sind Sie am Kauf der Domain
krankentageld-experte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain krankentageld-experte.de kaufen?
Was sind häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden?
Häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden sind als Lager- oder Abstellräume, als Fitnessstudios oder Wellnessbereiche sowie als Parkplätze oder Tiefgaragen. Manchmal werden Untergeschosse auch als Wohnräume oder Büros genutzt, insbesondere in urbanen Gebieten mit begrenztem Platzangebot. In einigen Fällen dienen Untergeschosse auch als Technik- oder Versorgungsräume für das Gebäude. **
Was sind einige typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden?
Typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden sind beispielsweise Lager- und Abstellräume, Parkplätze oder Tiefgaragen. Außerdem können hier Fitnessstudios, Wellnessbereiche oder Schwimmbäder untergebracht werden. Auch Büro- oder Praxisräume sowie Gastronomiebetriebe sind im Untergeschoss denkbar. **
Ähnliche Suchbegriffe für Untergeschosse
Top-Angebote
Produkte zum Begriff Untergeschosse:
-
Mensch und Gesundheit - Theorien von Gesundheit und Krankheit, Taschenbuch von Kamil Wrona, GRIN, 978-3-640-85842-2Mensch Und Gesundheit - Theorien Von Gesundheit Und Krankheit, Taschenbuch Von Kamil Wrona, Grin, 978-3-640-85842-2, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Zyklus im Spannungsfeld zwischen Gesundheit und Krankheit, Fachbücher von Nele HeinsDie Menstruation erhält aktuell viel Aufmerksamkeit. Einerseits wird über eine angemessene Besteuerung von Hygieneprodukten diskutiert. Andererseits erfreuen sich Ratgeber grosser Beliebtheit, die den Blick nicht nur auf die Beschwerden, sondern auf die Menstruation als „Superpower“ richten – und inzwischen auch Apps, mithilfe derer Frauen akribisch Buch über den eigenen Zyklus führen können, um Hinweise auf die eigene Gesamtgesundheit zu erhalten. Die Arbeit zeigt auf, wie im Laufe des 19. Jahrhunderts Normen zu Blutungsrhythmus, -dauer und -menge entstanden sind und warum diese als Kennzeichen einer gesunden Menstruation galten, während Abweichungen davon als Krankheitshinweis interpretiert wurden. Ferner geht sie auf die sogenannte „Menstruationswelle“ ein, welche männliche Ärzte in den 1890er-Jahren als Argument für eine geringere Leistungs- und Widerstandsfähigkeit von Frauen ins Feld führten, mit dem Ziel, die Öffnung der Universitäten für sie zu verhindern.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die üblichen Verwendungszwecke für Untergeschosse in Wohnhäusern und Gebäuden?
Untergeschosse werden oft als zusätzlicher Wohnraum genutzt, z.B. als Schlafzimmer, Büro oder Gästezimmer. Sie dienen auch als Lagerräume für Gegenstände, die nicht regelmäßig benötigt werden. Zudem können Untergeschosse als Hobbyräume, Fitnessstudios oder Waschküchen genutzt werden. **
-
Wie können Berufstätige ihren finanziellen Schutz und ihre Absicherung im Falle einer Krankheit oder Arbeitsunfähigkeit gewährleisten?
Berufstätige können ihren finanziellen Schutz durch den Abschluss einer Berufsunfähigkeitsversicherung sicherstellen. Zudem ist es ratsam, eine Krankentagegeldversicherung abzuschließen, um im Falle einer Krankheit weiterhin Einkommen zu erhalten. Eine private Krankenversicherung kann ebenfalls helfen, die Kosten im Krankheitsfall abzudecken und die medizinische Versorgung zu gewährleisten. **
-
Welche Versicherung bei Arbeitsunfähigkeit?
Welche Versicherung bei Arbeitsunfähigkeit? Wenn du aufgrund von Krankheit oder Unfall arbeitsunfähig wirst, kann eine private Berufsunfähigkeitsversicherung eine wichtige Absicherung bieten. Diese zahlt dir eine monatliche Rente, wenn du deinen Beruf nicht mehr ausüben kannst. Alternativ gibt es auch die Möglichkeit, sich über die gesetzliche Rentenversicherung abzusichern. Hierfür musst du jedoch bestimmte Voraussetzungen erfüllen und es kann zu finanziellen Einbußen kommen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und individuell beraten zu lassen, um im Fall der Arbeitsunfähigkeit optimal abgesichert zu sein. **
-
Was für Leistungen werden von einer Versicherung im Falle eines Unfalls oder einer Krankheit abgedeckt?
Eine Versicherung deckt in der Regel die Kosten für medizinische Behandlungen, Arzneimittel und Krankenhausaufenthalte im Falle einer Krankheit oder eines Unfalls ab. Zudem können auch Rehabilitationsmaßnahmen, physiotherapeutische Behandlungen und psychologische Betreuung von der Versicherung übernommen werden. Je nach Vertrag können auch Leistungen wie Krankentagegeld, Invaliditätsrente oder Todesfallleistungen abgedeckt sein. **
Was sind die typischen Leistungen, die eine Versicherung bei einem Unfall oder einer Krankheit bietet?
Eine Versicherung bietet typischerweise finanzielle Unterstützung bei Unfällen oder Krankheiten, indem sie die Kosten für medizinische Behandlungen, Arzneimittel und Krankenhausaufenthalte übernimmt. Zudem kann sie auch Einkommensersatzleistungen wie Krankengeld oder Invaliditätsrente zahlen. Darüber hinaus bieten Versicherungen oft auch Unterstützung bei der Organisation von Rehabilitationsmaßnahmen und der Wiedereingliederung ins Berufsleben. **
Welche Versicherung zahlt bei Krankheit?
Die Krankenversicherung zahlt bei Krankheit. Sie übernimmt die Kosten für Arztbesuche, Medikamente, Krankenhausaufenthalte und weitere medizinische Leistungen. Es gibt verschiedene Arten von Krankenversicherungen, darunter die gesetzliche Krankenversicherung (GKV) und die private Krankenversicherung (PKV). Die GKV ist für die meisten Menschen in Deutschland verpflichtend, während die PKV eine freiwillige Absicherung darstellt. Welche Versicherung im Einzelfall zahlt, hängt also davon ab, ob man gesetzlich oder privat versichert ist. **
Top-Angebote
Produkte zum Begriff Untergeschosse:
-
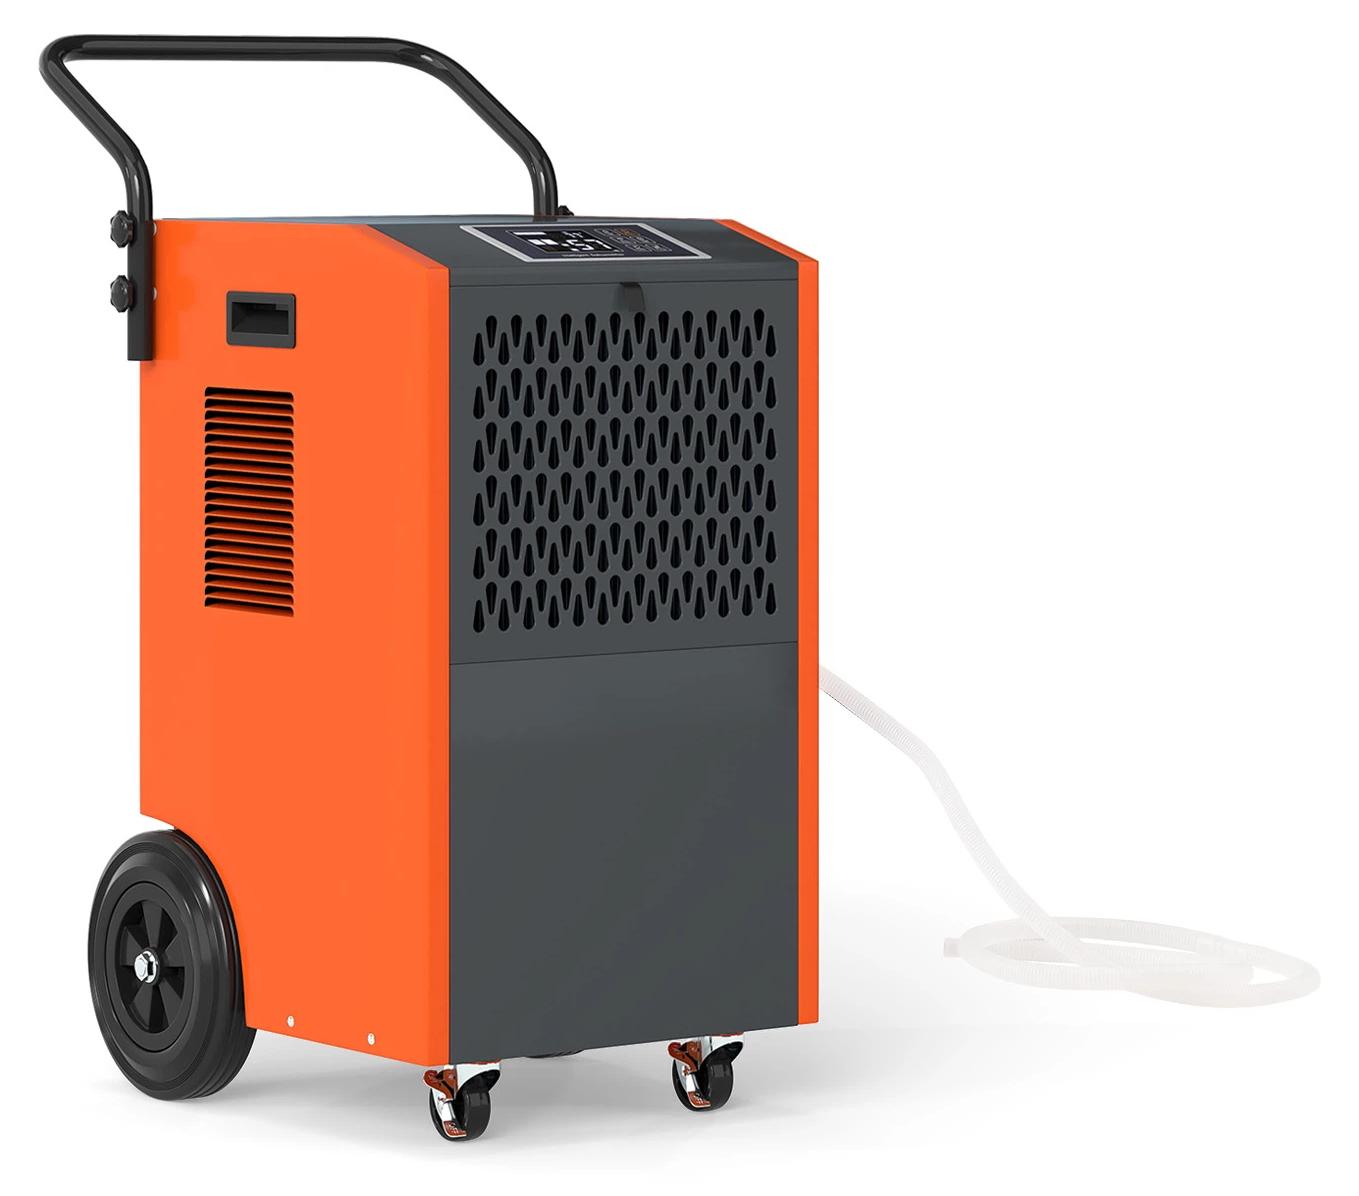
KOMFOTTEU Professioneller elektrischer Luftentfeuchter, 73 l/Tag, Luftentfeuchter, 24-Stunden-Timer, zur Entfeuchtung von Räumen bis zu 695 m³, für Garagen, Keller, Untergeschosse, Wohnhäuser (Orange)Attribute:AN ALLE RAUMKLIMABEDINGUNGEN ANGEPASSTE ENTFEUCHTUNGSLEISTUNG: Dieser professionelle Luftentfeuchter passt sich automatisch an die Umgebungsbedingungen an: Bei 27 °C und 60 % r. F. entfeuchtet er im täglichen Betrieb 30 l/Tag und erreicht bei extremer Luftfeuchtigkeit bis zu 73 l/Tag bei 35 °C und 90 % r. F. Dieses Gerät behandelt effizient große Luftmengen von bis zu 695 m³ und sorgt so unter allen Umständen für ein gesundes Raumklima.INTELLIGENTER SCHUTZ FÜR MAXIMALE ZUVERLÄSSIGKEIT: Dieser elektrische Luftentfeuchter verfügt über ein mehrstufiges Sicherheitssystem: Die automatische Abtauung verhindert bei kaltem Wetter die Bildung von Eis an den Heizschlangen, während eine Schutzvorrichtung gegen extreme Temperaturen das Gerät automatisch abschaltet, wenn die Temperatur 38 °C übersteigt oder unter 5 °C fällt. Absolute Sorglosigkeit, egal ob im Keller, im Lager, in der Fabrik oder zu Hause.VOLLSTÄNDIGE KONTROLLE MIT INTUITIVEM BEDIENFELD: Das digitale Bedienfeld dieses prof449,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mensch und Gesundheit - Theorien von Gesundheit und Krankheit, Taschenbuch von Kamil Wrona, GRIN, 978-3-640-85842-2Mensch Und Gesundheit - Theorien Von Gesundheit Und Krankheit, Taschenbuch Von Kamil Wrona, Grin, 978-3-640-85842-2, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden?
Häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden sind als Lager- oder Abstellräume, als Fitnessstudios oder Wellnessbereiche sowie als Parkplätze oder Tiefgaragen. Manchmal werden Untergeschosse auch als Wohnräume oder Büros genutzt, insbesondere in urbanen Gebieten mit begrenztem Platzangebot. In einigen Fällen dienen Untergeschosse auch als Technik- oder Versorgungsräume für das Gebäude. **
-
Was sind einige typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden?
Typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden sind beispielsweise Lager- und Abstellräume, Parkplätze oder Tiefgaragen. Außerdem können hier Fitnessstudios, Wellnessbereiche oder Schwimmbäder untergebracht werden. Auch Büro- oder Praxisräume sowie Gastronomiebetriebe sind im Untergeschoss denkbar. **
-
Was sind die üblichen Verwendungszwecke für Untergeschosse in Wohnhäusern und Gebäuden?
Untergeschosse werden oft als zusätzlicher Wohnraum genutzt, z.B. als Schlafzimmer, Büro oder Gästezimmer. Sie dienen auch als Lagerräume für Gegenstände, die nicht regelmäßig benötigt werden. Zudem können Untergeschosse als Hobbyräume, Fitnessstudios oder Waschküchen genutzt werden. **
-
Wie können Berufstätige ihren finanziellen Schutz und ihre Absicherung im Falle einer Krankheit oder Arbeitsunfähigkeit gewährleisten?
Berufstätige können ihren finanziellen Schutz durch den Abschluss einer Berufsunfähigkeitsversicherung sicherstellen. Zudem ist es ratsam, eine Krankentagegeldversicherung abzuschließen, um im Falle einer Krankheit weiterhin Einkommen zu erhalten. Eine private Krankenversicherung kann ebenfalls helfen, die Kosten im Krankheitsfall abzudecken und die medizinische Versorgung zu gewährleisten. **
Ähnliche Suchbegriffe für Untergeschosse
-
Der Zyklus im Spannungsfeld zwischen Gesundheit und Krankheit, Fachbücher von Nele HeinsDie Menstruation erhält aktuell viel Aufmerksamkeit. Einerseits wird über eine angemessene Besteuerung von Hygieneprodukten diskutiert. Andererseits erfreuen sich Ratgeber grosser Beliebtheit, die den Blick nicht nur auf die Beschwerden, sondern auf die Menstruation als „Superpower“ richten – und inzwischen auch Apps, mithilfe derer Frauen akribisch Buch über den eigenen Zyklus führen können, um Hinweise auf die eigene Gesamtgesundheit zu erhalten. Die Arbeit zeigt auf, wie im Laufe des 19. Jahrhunderts Normen zu Blutungsrhythmus, -dauer und -menge entstanden sind und warum diese als Kennzeichen einer gesunden Menstruation galten, während Abweichungen davon als Krankheitshinweis interpretiert wurden. Ferner geht sie auf die sogenannte „Menstruationswelle“ ein, welche männliche Ärzte in den 1890er-Jahren als Argument für eine geringere Leistungs- und Widerstandsfähigkeit von Frauen ins Feld führten, mit dem Ziel, die Öffnung der Universitäten für sie zu verhindern.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Absicherung der medizinischen Versorgung von Untersuchungsgefangenen am Beispiel der MfS-Bezirksverwaltung Rostock, Taschenbuch von Ulrich Müller,Die Absicherung Der Medizinischen Versorgung Von Untersuchungsgefangenen Am Beispiel Der Mfs-bezirksverwaltung Rostock, Taschenbuch Von Ulrich Müller, Grin, 978-3-668-82291-7, Seitenanzahl: 4417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Baltes, Sabine: Gesundheit -- KrankheitGesundheit -- Krankheit , Ein Balanceakt , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 11., erweiterte Auflage, Erscheinungsjahr: 20240228, Produktform: Kartoniert, Autoren: Baltes, Sabine~Höll-Stüber, Eva, Edition: ENL, Auflage: 24011, Auflage/Ausgabe: 11., erweiterte Auflage, Seitenzahl/Blattzahl: 320, Abbildungen: zahlreiche Abbildungen, Keyword: Berufsschule; Gesundheit; Lehrbuch, Fachschema: Gesundheitsberufe / Berufsbezogenes Schulbuch, Fachkategorie: Schule und Lernen: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für alle Bildungsstufen, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Schule und Lernen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik GmbH, Länge: 239, Breite: 172, Höhe: 22, Gewicht: 543, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: 2740240 A20324278 A11944671 A5255625,36,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung bei Arbeitsunfähigkeit?
Welche Versicherung bei Arbeitsunfähigkeit? Wenn du aufgrund von Krankheit oder Unfall arbeitsunfähig wirst, kann eine private Berufsunfähigkeitsversicherung eine wichtige Absicherung bieten. Diese zahlt dir eine monatliche Rente, wenn du deinen Beruf nicht mehr ausüben kannst. Alternativ gibt es auch die Möglichkeit, sich über die gesetzliche Rentenversicherung abzusichern. Hierfür musst du jedoch bestimmte Voraussetzungen erfüllen und es kann zu finanziellen Einbußen kommen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und individuell beraten zu lassen, um im Fall der Arbeitsunfähigkeit optimal abgesichert zu sein. **
-
Was für Leistungen werden von einer Versicherung im Falle eines Unfalls oder einer Krankheit abgedeckt?
Eine Versicherung deckt in der Regel die Kosten für medizinische Behandlungen, Arzneimittel und Krankenhausaufenthalte im Falle einer Krankheit oder eines Unfalls ab. Zudem können auch Rehabilitationsmaßnahmen, physiotherapeutische Behandlungen und psychologische Betreuung von der Versicherung übernommen werden. Je nach Vertrag können auch Leistungen wie Krankentagegeld, Invaliditätsrente oder Todesfallleistungen abgedeckt sein. **
-
Was sind die typischen Leistungen, die eine Versicherung bei einem Unfall oder einer Krankheit bietet?
Eine Versicherung bietet typischerweise finanzielle Unterstützung bei Unfällen oder Krankheiten, indem sie die Kosten für medizinische Behandlungen, Arzneimittel und Krankenhausaufenthalte übernimmt. Zudem kann sie auch Einkommensersatzleistungen wie Krankengeld oder Invaliditätsrente zahlen. Darüber hinaus bieten Versicherungen oft auch Unterstützung bei der Organisation von Rehabilitationsmaßnahmen und der Wiedereingliederung ins Berufsleben. **
-
Welche Versicherung zahlt bei Krankheit?
Die Krankenversicherung zahlt bei Krankheit. Sie übernimmt die Kosten für Arztbesuche, Medikamente, Krankenhausaufenthalte und weitere medizinische Leistungen. Es gibt verschiedene Arten von Krankenversicherungen, darunter die gesetzliche Krankenversicherung (GKV) und die private Krankenversicherung (PKV). Die GKV ist für die meisten Menschen in Deutschland verpflichtend, während die PKV eine freiwillige Absicherung darstellt. Welche Versicherung im Einzelfall zahlt, hängt also davon ab, ob man gesetzlich oder privat versichert ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.